A indústria metalúrgica trabalha com uma combinação que exige precisão: matéria-prima de alto valor, transformação industrial, perdas de processo, estoques, máquinas, mão de obra especializada, impostos sobre circulação e industrialização e margens que podem variar significativamente entre produtos e pedidos.
Nesse ambiente, uma contabilidade limitada ao fechamento de impostos tende a mostrar apenas uma parte do negócio. Uma metalúrgica pode apresentar faturamento crescente e, ao mesmo tempo, perder rentabilidade por erros na formação do custo, desperdícios de matéria-prima, créditos tributários não aproveitados ou produtos vendidos abaixo da margem necessária.
Mogi das Cruzes está inserida em uma região com forte presença de empresas industriais, fornecedores, fabricantes de componentes, operações de usinagem, estruturas metálicas, máquinas e empresas integradas a cadeias produtivas maiores. Para essas organizações, informação contábil, fiscal e gerencial precisa acompanhar aquilo que acontece no chão de fábrica.
É justamente nesse ponto que a contabilidade industrial em Mogi das Cruzes se diferencia de uma contabilidade convencional: ela precisa conectar compras, estoque, produção, custos, tributos, vendas e resultado para que o empresário saiba não apenas quanto faturou, mas quanto cada operação efetivamente deixou de margem.
O que é contabilidade industrial em Mogi das Cruzes?
A contabilidade industrial em Mogi das Cruzes é a aplicação da contabilidade às particularidades de empresas de transformação, como metalúrgicas, fabricantes de peças, componentes, estruturas metálicas, máquinas e equipamentos. Além das rotinas contábeis e fiscais, ela considera estoque, custo de produção, consumo de matéria-prima, mão de obra, despesas fabris, tributos e margem por produto.
Na prática, seu objetivo é transformar os dados da fábrica em informações que permitam calcular corretamente resultados, cumprir obrigações fiscais e apoiar decisões sobre preço, compras, produção, investimento e crescimento. Por isso, contabilidade, departamento fiscal, estoque, produção e controladoria não deveriam funcionar como áreas isoladas.
Por que a contabilidade de uma metalúrgica é diferente?
Em uma empresa de serviços, o custo de uma entrega costuma estar concentrado principalmente em mão de obra, estrutura e despesas operacionais. Na metalurgia, a composição é mais extensa e depende diretamente do processo produtivo.
Uma peça produzida pode consumir:
- aço, alumínio, cobre ou outras matérias-primas;
- componentes adquiridos de terceiros;
- materiais auxiliares;
- ferramentas e insumos de produção;
- energia elétrica;
- horas de máquina;
- mão de obra direta;
- tratamento térmico ou superficial;
- serviços industriais terceirizados;
- embalagens e materiais de acondicionamento;
- fretes relacionados à operação;
- depreciação dos equipamentos;
- perdas, refugos e retrabalho.
Parte desses valores pertence ao custo industrial. Outros correspondem a despesas administrativas, comerciais ou financeiras. Uma classificação inadequada distorce indicadores e pode fazer a empresa interpretar incorretamente sua rentabilidade.
A separação correta entre esses conceitos é fundamental para a precificação. A R.C.A também aborda essa diferença no conteúdo sobre custos fixos, custos variáveis e despesas, uma distinção especialmente relevante para empresas de transformação.
O custo industrial precisa refletir o processo produtivo
Considere uma empresa que compra barras metálicas para fabricar componentes usinados. Não basta considerar apenas o valor da matéria-prima.
Durante o processo podem existir corte, torneamento, fresagem, soldagem, tratamento, acabamento, inspeção e embalagem. Cada etapa consome recursos e pode exigir máquinas, operadores, energia e materiais auxiliares diferentes.
Se o cálculo considera apenas matéria-prima e mão de obra direta, parte relevante do custo pode desaparecer da ficha do produto e reaparecer posteriormente como gasto geral da fábrica.
O resultado é uma margem aparentemente maior do que a margem econômica real. A empresa pode vender mais, ocupar sua capacidade produtiva e, ainda assim, gerar pouco resultado.
Quais informações uma metalúrgica precisa acompanhar?
Uma boa estrutura contábil industrial deve responder perguntas concretas da administração. Entre elas:
- Qual é o custo real de cada produto ou família de produtos?
- Quais itens possuem maior margem de contribuição?
- Quanto o refugo representa sobre o custo da produção?
- A empresa está utilizando corretamente os créditos tributários disponíveis?
- Quanto existe de capital parado em estoque?
- Qual é a margem por cliente, produto, linha ou ordem de produção?
- Quanto as horas improdutivas aumentam o custo unitário?
- O preço praticado absorve os custos indiretos da fábrica?
- Há divergência entre estoque físico, ERP e escrituração fiscal?
- Investir em determinada máquina melhora efetivamente a rentabilidade?
Essas respostas dependem da integração entre contabilidade, fiscal, estoque, produção, controladoria e gestão de custos. Sem essa conexão, cada departamento pode trabalhar com números diferentes para explicar a mesma operação.
Como funciona a contabilidade industrial na prática?
O trabalho começa antes do fechamento contábil. Uma estrutura eficiente precisa acompanhar a origem dos dados e sua movimentação dentro da fábrica.
- Mapear o processo industrial: identificar matérias-primas, etapas produtivas, centros de custos, máquinas, mão de obra, serviços terceirizados, perdas e movimentações de estoque.
- Revisar o cadastro de produtos e insumos: conferir NCM, unidades de medida, descrições, classificação tributária, fichas técnicas e composição dos produtos.
- Controlar matérias-primas e estoques: reconciliar entradas, consumo na produção, produtos em processo, produtos acabados, refugos e sucatas.
- Apurar o custo de produção: separar custos diretos e indiretos e estabelecer critérios coerentes de apropriação.
- Conciliar produção, fiscal e contabilidade: verificar se as movimentações físicas e fiscais possuem correspondência nos sistemas.
- Analisar margem e resultado: transformar os dados do fechamento em indicadores úteis para produção, comercial e diretoria.
- Comparar realizado e planejado: confrontar custo previsto, custo real, volume produzido e margem obtida para identificar desvios.
1. Mapeamento do processo industrial
O primeiro passo é entender como o produto é fabricado. A empresa precisa identificar matérias-primas utilizadas, etapas produtivas, centros de custos, máquinas envolvidas, mão de obra direta e indireta, terceirizações e critérios para registrar perdas.
Sem conhecer esse fluxo, torna-se difícil configurar corretamente o sistema de custos e interpretar o resultado por produto.
2. Estruturação do cadastro de produtos e insumos
Cadastros incorretos geram problemas contábeis, fiscais e operacionais. NCM, unidade de medida, descrição, classificação tributária, ficha técnica e composição do produto precisam conversar entre si.
Uma divergência aparentemente pequena pode provocar diferenças de estoque, tributação incorreta na nota fiscal ou informações inconsistentes nas obrigações acessórias.
3. Controle de matéria-prima e estoque
O estoque industrial merece acompanhamento contínuo. É necessário reconciliar:
- estoque físico;
- movimentações registradas no ERP;
- entradas fiscais;
- consumo da produção;
- produtos em processo;
- produtos acabados;
- perdas, sucatas e refugos.
O Guia Prático da EFD-ICMS/IPI do SPED contempla registros relacionados ao estoque, à produção e ao consumo de insumos. Isso demonstra que o controle da fábrica possui impacto não apenas gerencial, mas também fiscal.
4. Apuração do custo de produção
Depois de estruturar os dados, a empresa precisa determinar como cada recurso será apropriado aos produtos.
Custos diretos são aqueles que podem ser identificados diretamente com determinado produto, lote ou ordem, como matéria-prima e determinadas horas de mão de obra.
Custos indiretos são necessários à fabricação, mas dependem de critérios de apropriação, como supervisão, manutenção, depreciação, energia compartilhada e estrutura fabril.
O critério utilizado precisa representar, de forma razoável, o consumo dos recursos. Uma fábrica altamente automatizada, por exemplo, pode obter resultados mais coerentes utilizando horas-máquina em determinados rateios do que distribuindo custos apenas pelo número de unidades produzidas.
5. Conciliação entre produção, fiscal e contabilidade
É nessa etapa que muitos problemas se tornam visíveis. Se a produção informa determinado consumo, o estoque apresenta outro e a escrituração fiscal contém um terceiro número, existe uma inconsistência que precisa ser analisada.
A contabilidade industrial deve conciliar essas bases antes de transformar os números em relatórios gerenciais ou utilizá-los para justificar estoque e custos.
6. Análise de margem e resultado
Depois do fechamento, os dados precisam retornar para a gestão em formato útil.
A administração deve conseguir acompanhar indicadores como:
- margem bruta;
- margem de contribuição;
- custo por produto;
- custo por ordem de produção;
- produtividade;
- giro de estoque;
- índice de perdas;
- ponto de equilíbrio;
- resultado por linha;
- rentabilidade por cliente.
Esse acompanhamento pode ser integrado ao planejamento financeiro. O conteúdo da R.C.A sobre orçamento anual, custos de fabricação e DRE projetada mostra como produção, vendas, capacidade e investimentos podem fazer parte do mesmo processo de gestão.
Aspectos fiscais que exigem atenção nas indústrias metalúrgicas
A complexidade tributária da indústria é um dos principais motivos para manter uma estrutura contábil e fiscal especializada. O tratamento de uma operação depende do produto, classificação fiscal, regime tributário, origem, destino, finalidade da mercadoria e posição ocupada pela empresa na cadeia.
1.ICMS nas compras e vendas
O ICMS continua relevante durante o período de transição da Reforma Tributária e interfere diretamente nas operações de aquisição e saída de mercadorias.
A análise pode envolver:
- origem e destino da operação;
- NCM da mercadoria;
- CST ou CSOSN, conforme o regime aplicável;
- regime tributário da empresa;
- benefícios ou tratamentos fiscais específicos;
- substituição tributária, quando aplicável;
- diferencial de alíquotas nas hipóteses previstas;
- possibilidade e condições para utilização de créditos.
O tratamento fiscal depende da operação realizada. Por isso, simplesmente replicar a configuração tributária de um produto semelhante pode gerar erros.
2.IPI e industrialização
O Imposto sobre Produtos Industrializados continua fazendo parte da rotina de diversas indústrias durante a transição para o novo sistema tributário.
A empresa precisa observar o enquadramento dos produtos, incidência, alíquotas, créditos e demais regras aplicáveis às entradas e saídas industrializadas.
A classificação fiscal incorreta pode afetar simultaneamente a tributação, a emissão do documento fiscal, o custo da operação e a escrituração.
3.PIS e Cofins
Nas empresas sujeitas ao regime não cumulativo, PIS e Cofins exigem análise cuidadosa dos créditos permitidos pela legislação.
Não é adequado considerar toda compra automaticamente como geradora de crédito. Da mesma forma, deixar de revisar insumos, bens e operações que podem atender aos requisitos legais pode elevar desnecessariamente o custo tributário.
A análise precisa considerar a natureza do gasto, sua relação com a atividade produtiva e as regras aplicáveis ao regime da empresa.
4.EFD-ICMS/IPI e Bloco K
Para estabelecimentos alcançados pelas respectivas obrigações, informações sobre estoque e produção fazem parte do ambiente do SPED.
A EFD-ICMS/IPI reúne dados relacionados a documentos fiscais, ICMS, IPI e demais informações econômico-fiscais. Dentro dessa estrutura, o Bloco K trata de informações vinculadas ao controle da produção e do estoque, conforme as regras de obrigatoriedade aplicáveis ao estabelecimento.
Isso aumenta a necessidade de manter fichas técnicas, ordens de produção, consumos e movimentações de estoque consistentes com aquilo que efetivamente ocorre na fábrica.
Reforma Tributária: o que as metalúrgicas precisam revisar em 2026?
A Reforma Tributária do consumo adicionou uma nova camada à gestão fiscal das indústrias e exige adequações graduais ao longo do período de transição.
De acordo com a Receita Federal sobre a transição da Reforma Tributária do Consumo, 2026 é o ano de teste da CBS e do IBS, com alíquotas de 0,9% para a CBS e 0,1% para o IBS, observadas as regras de compensação e dispensa de recolhimento previstas para essa fase.
As bases legais do novo modelo foram estabelecidas pela Lei Complementar nº 214/2025, que instituiu o IBS, a CBS e o Imposto Seletivo. A mudança afeta não apenas a apuração dos tributos, mas também cadastro, sistemas, documentos fiscais, créditos, contratos e formação de preços.
A preparação da metalúrgica deve incluir:
- revisão do cadastro tributário dos produtos;
- adequação do ERP e dos sistemas fiscais;
- validação dos documentos fiscais eletrônicos;
- mapeamento da estrutura de créditos;
- revisão de contratos com clientes e fornecedores;
- simulação de preços e margens;
- avaliação dos impactos no fluxo de caixa;
- análise das operações de compra e venda.
Esse processo exige preparação técnica e operacional. A R.C.A já detalhou parte dessas etapas no conteúdo sobre como preparar a empresa para a transição tributária, incluindo revisão de processos, contratos, sistemas e governança tributária.
Segundo o cronograma apresentado pela Receita Federal, em 2027 ocorre a extinção de PIS e Cofins e o avanço da CBS. A transição de ICMS e ISS para o IBS acontece progressivamente entre 2029 e 2032, com vigência integral do novo modelo prevista para 2033.
Para a indústria, isso torna a simulação antecipada especialmente relevante. Uma alteração tributária pode modificar créditos, preço líquido, relacionamento com fornecedores e rentabilidade mesmo quando o volume vendido permanece igual.
Quais controles uma contabilidade industrial deve acompanhar?
| Área | O que acompanhar | Impacto para a metalúrgica |
| Matéria-prima | Compras, consumo, perdas e estoque | Afeta diretamente o custo industrial |
| Produção | Ordens, volumes, tempos e horas produtivas | Permite medir produtividade e custo |
| Estoque | Matéria-prima, produtos em processo e produtos acabados | Reduz diferenças entre físico, ERP e fiscal |
| Custos | Custos diretos, indiretos e critérios de rateio | Melhora formação de preços e análise da margem |
| ICMS | Débitos, créditos e classificação fiscal | Reduz erros de apuração e escrituração |
| IPI | Enquadramento e operações industriais | Evita inconsistências fiscais |
| PIS/Cofins | Receitas e créditos permitidos | Influenciam a carga tributária durante a transição |
| SPED | Documentos fiscais, estoque e produção | Aumenta a necessidade de consistência entre sistemas |
| Imobilizado | Máquinas, equipamentos e depreciação | Melhora análise patrimonial e de investimento |
| Margem | Produto, cliente, família e ordem | Apoia decisões comerciais |
| Reforma Tributária | IBS, CBS, sistemas, documentos e créditos | Prepara a indústria para o novo modelo tributário |
Regime tributário para metalúrgicas: qual escolher?
Não existe um regime tributário único adequado para toda indústria. Simples Nacional, Lucro Presumido e Lucro Real possuem lógicas diferentes e precisam ser comparados considerando a operação completa.
1.Simples Nacional
O Simples Nacional pode atender determinadas indústrias de menor porte que estejam dentro dos limites e condições legais.
Porém, a análise não deve considerar somente a alíquota do DAS. Para empresas inseridas em cadeias B2B, a forma como a tributação interfere no relacionamento comercial e nos créditos do adquirente também pode influenciar negociações e preços.
O enquadramento precisa ser revisto periodicamente. A R.C.A detalha alguns desses pontos no artigo sobre estratégias de planejamento tributário para empresas do Simples Nacional.
2.Lucro Presumido
No Lucro Presumido, IRPJ e CSLL seguem bases de presunção determinadas pela legislação, enquanto PIS e Cofins permanecem, em regra, submetidos à sistemática cumulativa durante o período em que esses tributos continuarem vigentes.
Para algumas empresas, o regime pode apresentar simplicidade operacional. Em outras, a estrutura de custos, margem, créditos e faturamento pode tornar outro enquadramento mais adequado.
3.Lucro Real
O Lucro Real exige controles mais robustos, mas faz com que IRPJ e CSLL acompanhem o resultado fiscal efetivamente apurado, considerando as regras de ajustes, adições e exclusões.
Em indústrias com margens variáveis, alto volume de insumos, investimentos relevantes e operações submetidas ao regime não cumulativo, essa modalidade merece avaliação detalhada.
Escolher o regime apenas comparando alíquotas nominais produz uma análise incompleta. É necessário simular faturamento, margem, folha, créditos, custos, despesas, operação interestadual e efeitos comerciais.
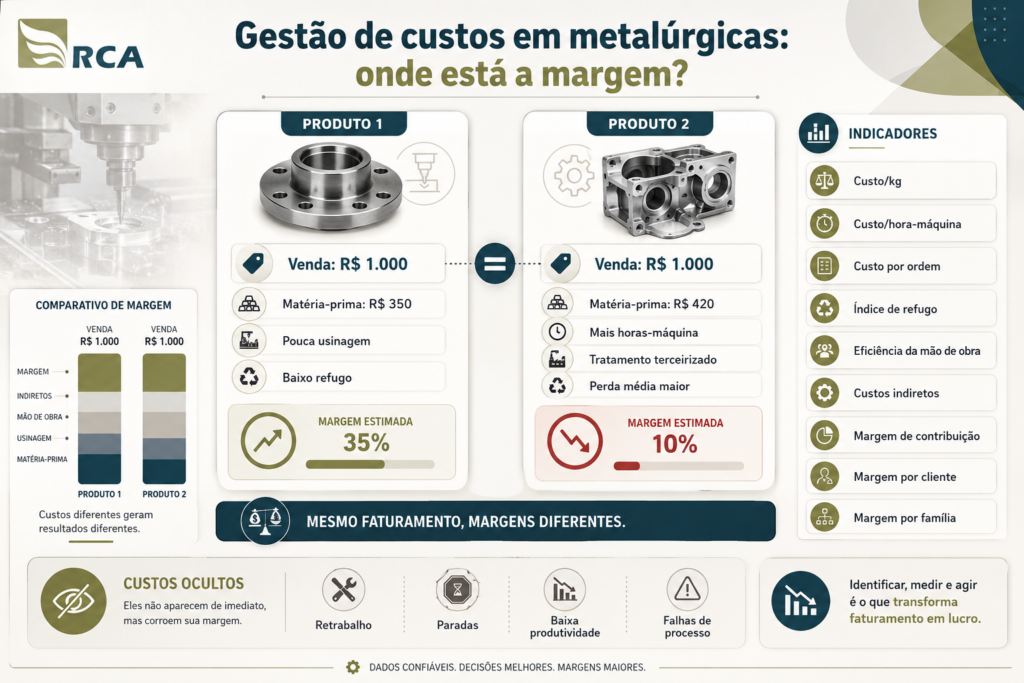
Gestão de custos em metalúrgicas: onde está a margem?
Uma metalúrgica pode possuir produtos com comportamentos econômicos completamente diferentes.
Imagine dois itens vendidos por R$1.000.
O primeiro utiliza R$350 em matéria-prima, pouca usinagem e baixo índice de refugo.
O segundo consome R$420 em matéria-prima, demanda várias horas-máquina, possui tratamento terceirizado e apresenta perda média maior.
Embora o faturamento seja idêntico, a rentabilidade não é. Essa diferença precisa aparecer no sistema de custos.
Entre os indicadores que merecem acompanhamento estão:
- custo por quilo produzido;
- custo por hora-máquina;
- custo por ordem de produção;
- índice de refugo;
- eficiência da mão de obra;
- absorção dos custos indiretos;
- margem de contribuição;
- margem por cliente;
- margem por família de produtos.
Além do custo registrado diretamente, a empresa precisa procurar perdas menos visíveis. Retrabalho, paradas, baixa produtividade e falhas de processo podem consumir resultado sem aparecer imediatamente na ficha técnica. A R.C.A aprofunda esse problema no artigo sobre custos ocultos e desperdícios que reduzem a lucratividade.
Principais erros na contabilidade de indústrias metalúrgicas
1. Não conciliar estoque físico, produção e contabilidade
Erro: cada sistema apresenta uma quantidade ou saldo diferente para o mesmo item.
Impacto: custo incorreto, inventário distorcido e aumento do risco fiscal.
Como evitar: realizar conciliações periódicas entre ERP, controles de produção, documentos fiscais, estoque físico e contabilidade.
2. Calcular preço apenas aplicando margem sobre a matéria-prima
Erro: ignorar máquinas, mão de obra, energia, manutenção, perdas e outros custos industriais.
Impacto: o produto parece lucrativo na proposta comercial, mas gera margem insuficiente quando todos os recursos consumidos são considerados.
Como evitar: estruturar ficha técnica e metodologia de custeio compatível com o processo fabril.
3. Utilizar cadastro fiscal desatualizado
Erro: NCM, unidade de medida, parâmetros tributários ou configurações do ERP não acompanham as características reais do produto.
Impacto: notas fiscais incorretas, créditos inadequados e inconsistências nas obrigações acessórias.
Como evitar: manter rotina de revisão dos cadastros mestres e validar mudanças de produto, fornecedores e legislação.
4. Não controlar refugos, perdas e sucatas
Erro: todo consumo de matéria-prima é tratado como se tivesse se transformado integralmente em produto acabado.
Impacto: a empresa perde capacidade de medir desperdício e pode distorcer seus registros de produção e estoque.
Como evitar: registrar adequadamente perdas, refugos, sucatas e respectivas destinações.
5. Não revisar créditos tributários
Erro: manter durante anos os mesmos critérios fiscais sem revisar mudanças nos insumos, produtos, fornecedores ou processos.
Impacto: a indústria pode deixar de utilizar créditos legítimos ou, no sentido oposto, apropriar valores sem respaldo suficiente.
Como evitar: revisar periodicamente as regras fiscais, documentos e critérios utilizados na escrituração.
6. Tratar a Reforma Tributária apenas como uma mudança de alíquotas
Erro: esperar a substituição dos tributos sem revisar sistemas, preços, créditos, compras e contratos.
Impacto: dificuldades operacionais, perda de margem e decisões comerciais baseadas em uma estrutura tributária que está sendo modificada.
Como evitar: simular os efeitos da transição e preparar processos e sistemas antes das etapas seguintes do cronograma.
Benefícios de uma contabilidade industrial bem estruturada
Maior precisão na formação de preços
Quando o custo real do produto é conhecido, a empresa consegue negociar preços com critérios mais sólidos.
Isso reduz o risco de aceitar pedidos que aumentam o faturamento e ocupam a capacidade da fábrica, mas deixam pouca ou nenhuma margem.
Redução de desperdícios
A comparação entre consumo previsto e realizado ajuda a revelar problemas como:
- excesso de matéria-prima;
- refugo elevado;
- baixa produtividade;
- horas improdutivas;
- retrabalho;
- consumo acima do padrão.
A contabilidade de custos passa, assim, a colaborar diretamente com a eficiência operacional.
Maior segurança fiscal
Cadastros consistentes, conciliações frequentes e revisão das operações reduzem erros na escrituração, emissão fiscal e apuração de tributos.
Melhor utilização do capital de giro
Estoque excessivo representa recursos financeiros imobilizados em matéria-prima ou produtos que ainda não geraram caixa.
Quando compras, consumo, giro e produção são monitorados em conjunto, a indústria consegue planejar melhor sua necessidade financeira.
Decisões de investimento mais qualificadas
Comprar uma máquina apenas porque ela aumenta a velocidade de produção não significa necessariamente melhorar o resultado.
A análise deve considerar:
- valor do equipamento;
- capacidade produtiva adicional;
- redução ou necessidade de mão de obra;
- manutenção;
- depreciação;
- consumo energético;
- demanda existente;
- margem incremental;
- prazo de retorno do investimento.
Crescimento com maior previsibilidade
Ao conhecer margem, capacidade, custos e geração de caixa, a metalúrgica consegue avaliar expansão com menos dependência de percepções subjetivas.
Isso melhora decisões sobre contratação, aquisição de equipamentos, novos turnos, aumento de estoque e entrada em novas linhas de produção.
Perguntas frequentes sobre contabilidade industrial em Mogi das Cruzes
1.O que uma contabilidade industrial faz para uma metalúrgica?
A contabilidade industrial realiza as rotinas contábeis e fiscais e integra informações relacionadas a produção, estoque, custos, tributos e resultados. O objetivo é gerar dados confiáveis tanto para cumprir obrigações quanto para apoiar a administração da fábrica.
2.Metalúrgica precisa controlar custo por produto?
Sim. Sem custo por produto, família ou ordem de produção, torna-se difícil identificar quais itens realmente geram margem. O controle também melhora precificação, análise de perdas, negociação comercial e planejamento da produção.
3.Qual regime tributário é melhor para uma indústria metalúrgica?
Depende do faturamento, margem, estrutura de custos, créditos tributários, folha, perfil dos clientes e características operacionais. Simples Nacional, Lucro Presumido e Lucro Real devem ser comparados por meio de simulações, e não apenas pelas alíquotas nominais.
4.O estoque interfere nos impostos e na contabilidade?
Sim. O estoque influencia custo, resultado, inventário e obrigações fiscais. Em indústrias, produção e consumo de insumos também podem integrar registros da EFD-ICMS/IPI, conforme a obrigatoriedade aplicável ao estabelecimento.
5.O Bloco K é relevante para metalúrgicas?
Pode ser. O Bloco K está relacionado ao controle da produção e do estoque dentro da EFD-ICMS/IPI e possui regras próprias de obrigatoriedade. A indústria precisa verificar seu enquadramento e manter consistência entre produção, consumo e saldos registrados.
6.A Reforma Tributária afeta indústrias metalúrgicas em 2026?
Sim. 2026 é o ano de teste da CBS e do IBS. Mesmo durante a transição, as empresas precisam acompanhar regras, documentos fiscais, parametrizações dos sistemas, créditos e impactos futuros sobre precificação e margens.
O que uma metalúrgica deve exigir da sua contabilidade?
A contabilidade industrial em Mogi das Cruzes precisa ir além da entrega de guias e demonstrações ao fim do mês.
Para uma metalúrgica, o valor da informação está na integração entre aquilo que acontece no chão de fábrica e aquilo que aparece na contabilidade.
Isso significa conectar:
- matéria-prima;
- estoque;
- ordens de produção;
- custos;
- perdas;
- faturamento;
- tributos;
- margem;
- caixa;
- investimentos.
Quanto melhor essa integração, mais cedo a gestão consegue identificar desvios.
Um produto com margem deteriorando, um estoque acima do necessário ou um processo consumindo mais matéria-prima não deveria ser percebido apenas quando o caixa começasse a sentir os efeitos.
A contabilidade industrial bem estruturada transforma esses movimentos em indicadores que podem ser acompanhados antes de se tornarem problemas maiores.
Contabilidade para indústrias metalúrgicas com a R.C.A
A R.C.A ASSESSORIA E CONSULTORIA, com sede em Mogi das Cruzes, atua com soluções relacionadas à contabilidade, assessoria fiscal e tributária, controladoria, gestão de custos, consultoria financeira, melhoria de processos, implantação de sistemas ERP e Power BI.
Para uma indústria metalúrgica, essa combinação permite analisar a operação de forma mais ampla: não apenas quanto foi pago em impostos, mas como custos de produção, estoque, margem, fluxo de caixa, processos e informações gerenciais estão afetando a rentabilidade.
Se sua metalúrgica precisa revisar custos de produção, melhorar a apuração fiscal, organizar informações entre fábrica e contabilidade ou preparar seus processos para a Reforma Tributária, fale com um especialista da R.C.A ASSESSORIA E CONSULTORIA para avaliar quais controles e soluções podem ser aplicados à realidade da sua operação.