Receber honorários como pessoa jurídica pode organizar a atividade médica, facilitar contratos com clínicas e hospitais e criar condições para uma tributação mais adequada. O resultado, porém, não depende apenas da emissão de um CNPJ. Ele começa nas decisões tomadas antes do protocolo: endereço, atividades, natureza jurídica, remuneração do sócio e regime tributário.
Um erro nessa fase pode aparecer meses depois na forma de alvará pendente, nota fiscal incompatível com o serviço, imposto calculado pelo anexo errado ou dificuldade para registrar a empresa no Conselho Regional de Medicina do Estado de São Paulo (Cremesp). Em consultórios e clínicas, o risco aumenta porque o estabelecimento pode estar sujeito a controles sanitários e requisitos de responsabilidade técnica.
A abertura de CNPJ médico em Mogi das Cruzes deve ser conduzida como um projeto de legalização e planejamento. Não basta copiar o CNAE de outro profissional ou escolher o Simples Nacional sem simular faturamento, folha de pagamento e pró-labore.
Este guia apresenta as etapas, os documentos e os critérios fiscais que precisam ser avaliados para a empresa médica começar a operar com segurança.
O que é a abertura de CNPJ médico em Mogi das Cruzes?
A abertura de CNPJ médico em Mogi das Cruzes é o processo de constituir e regularizar uma pessoa jurídica para prestar serviços de medicina no município. O procedimento reúne consulta de viabilidade, registro do ato constitutivo, inscrição no CNPJ, cadastro municipal, escolha do regime tributário e licenciamento.
Conforme a estrutura, também pode exigir registro da pessoa jurídica no Cremesp, indicação de diretor técnico, licença sanitária e regularização do imóvel perante os órgãos competentes. Por isso, o processo não termina quando o cartão do CNPJ é emitido.
O que deve ser definido antes de abrir uma empresa médica?
O primeiro diagnóstico não é documental, mas operacional. A contabilidade precisa entender como o médico trabalhará, quem contratará seus serviços, onde os atendimentos serão realizados e quais procedimentos ocorrerão no endereço informado.
Há diferenças relevantes entre:
- o médico que presta serviços pessoalmente em hospitais ou clínicas de terceiros;
- o profissional que utiliza uma sala em coworking ou consultório compartilhado;
- o consultório próprio com atendimento ambulatorial;
- a clínica com outros médicos, empregados, equipamentos ou procedimentos;
- a sociedade formada por profissionais com especialidades distintas.
Essas situações alteram o objeto social, os CNAEs, o tipo de licenciamento, a necessidade de responsável técnico e a estrutura de custos. Para compreender como essas decisões se conectam à rotina fiscal e financeira, vale consultar também o conteúdo sobre contabilidade para médicos em Mogi das Cruzes.
A escolha do endereço vem antes do contrato definitivo
A consulta prévia de viabilidade verifica se as atividades podem funcionar no local pretendido e se o nome empresarial está disponível. Na Redesim, a jornada de abertura é organizada em três grandes etapas: viabilidade, inscrição e licenciamento.
Por esse motivo, o ideal é validar o imóvel antes de assumir uma locação de longo prazo ou investir em reformas. Um endereço aceito para atividades administrativas pode não estar autorizado a receber pacientes ou comportar determinados procedimentos médicos.
Para um estabelecimento de saúde, também devem ser examinados:
- zoneamento e uso permitido do imóvel;
- acessibilidade;
- características físicas da edificação;
- prevenção e combate a incêndio;
- descarte de resíduos de serviços de saúde;
- condições sanitárias compatíveis com os procedimentos;
- necessidade de reforma ou adaptação do espaço.
A exigência concreta dependerá da atividade desenvolvida e do grau de risco atribuído ao estabelecimento.
CNAE principal e atividades secundárias
O CNAE deve retratar a receita que a empresa realmente produzirá. Atividades de atendimento médico ambulatorial, exames, diagnóstico por imagem e serviços hospitalares possuem classificações diferentes.
A especialidade do profissional, isoladamente, não resolve a escolha. É necessário mapear o serviço faturado, os procedimentos realizados e a estrutura utilizada para prestá-los.
Incluir atividades secundárias apenas para uma possível utilização futura pode ampliar exigências de licenciamento e gerar incompatibilidade com o objeto social. Em sentido oposto, omitir uma atividade efetivamente exercida pode comprometer notas fiscais, contratos, registros profissionais e apurações tributárias.
Natureza jurídica e proteção patrimonial
Muitos médicos constituem uma sociedade limitada unipessoal quando não terão sócio ou uma sociedade limitada quando atuarão com outros profissionais. A escolha deve considerar forma de administração, distribuição de quotas, entrada e saída de sócios, sucessão e regras do conselho profissional.
A responsabilidade limitada não funciona como blindagem patrimonial absoluta. Confusão patrimonial, fraude, desvio de finalidade e garantias prestadas pessoalmente podem alcançar os bens do sócio.
Conta bancária empresarial, contratos em nome da pessoa jurídica, separação das despesas e escrituração contábil regular são controles necessários desde o primeiro recebimento.
O médico não pode se enquadrar como MEI para exercer medicina. A atividade regulamentada não integra a lista de ocupações permitidas ao Microempreendedor Individual.
Como funciona a abertura de CNPJ médico em Mogi das Cruzes?
O fluxo pode variar conforme a natureza jurídica, o endereço e o risco da atividade. Um processo bem organizado costuma seguir as etapas abaixo.
- Mapear a operação: definir serviços, locais de atendimento, contratantes, previsão de faturamento, despesas, equipe e eventual sociedade.
- Simular a tributação: comparar Simples Nacional, Lucro Presumido e, quando fizer sentido, Lucro Real, considerando os tributos da empresa e do sócio.
- Escolher endereço e CNAEs: relacionar cada atividade ao local em que será exercida e às licenças que poderá exigir.
- Solicitar a viabilidade: consultar nome empresarial e permissão de uso do endereço antes de formalizar compromissos difíceis de desfazer.
- Elaborar o ato constitutivo: definir objeto social, capital, administração, quotas, regras de distribuição e responsabilidades dos sócios.
- Registrar a empresa e obter o CNPJ: integrar o registro empresarial às informações tributárias por meio da Redesim e dos órgãos envolvidos. A Receita Federal disponibiliza os serviços oficiais relacionados à inscrição e à consulta do CNPJ.
- Concluir o cadastro municipal: habilitar a empresa para suas obrigações perante Mogi das Cruzes e para a emissão de nota fiscal de serviços.
- Providenciar registros e licenças: avaliar Cremesp, Vigilância Sanitária, Corpo de Bombeiros e demais autorizações aplicáveis ao estabelecimento.
- Solicitar o regime tributário dentro do prazo: a opção pelo Simples Nacional para empresa em início de atividade possui prazo próprio e depende da inexistência de impedimentos.
- Preparar a primeira competência: configurar nota fiscal, pró-labore, folha, eSocial, conta bancária, contratos e rotina contábil.
O cadastro somente deve ser considerado concluído quando a empresa estiver apta a exercer a atividade, faturar e cumprir suas obrigações. Um cartão de CNPJ ativo não substitui licenças, inscrições municipais ou registro profissional.
Aspectos técnicos, fiscais e operacionais que exigem atenção
1.Registro da empresa médica e responsabilidade técnica
Empresas prestadoras ou intermediadoras de assistência à saúde devem verificar a inscrição no Conselho Regional de Medicina e as regras para indicação de diretor técnico. O Conselho Federal de Medicina mantém uma área com serviços destinados às empresas médicas, enquanto o procedimento aplicável em São Paulo deve ser confirmado perante o Cremesp.
O diretor técnico não é um nome incluído apenas para completar o cadastro. Ele assume atribuições previstas nas normas profissionais e responde pela regularidade técnica do estabelecimento dentro dos limites de sua função.
Mudanças de responsável técnico, endereço, objeto social, razão social ou quadro societário podem exigir atualização no conselho profissional e nos demais órgãos envolvidos.
2.Vigilância Sanitária e estrutura de atendimento
O risco sanitário não é determinado somente pelo uso da expressão “consultório”. Procedimentos invasivos, administração de medicamentos, esterilização, exames, equipamentos e geração de resíduos modificam a análise do estabelecimento.
A descrição real da operação deve orientar o projeto físico, os protocolos, a documentação e o licenciamento. Declarar uma atividade simplificada enquanto o estabelecimento realiza procedimentos mais complexos cria incompatibilidade entre cadastro e operação.
Quando houver resíduos de serviços de saúde, a empresa deverá observar as normas sanitárias e ambientais relacionadas ao gerenciamento, armazenamento e descarte. A RDC Anvisa nº 222/2018 estabelece boas práticas para o gerenciamento de resíduos de serviços de saúde.
3.Cadastro municipal, ISS e emissão de nota fiscal
Após a constituição da empresa, é necessário concluir os procedimentos municipais aplicáveis à prestação de serviços em Mogi das Cruzes. A configuração da nota fiscal deve estar alinhada à atividade, ao código do serviço e ao tratamento do ISS.
A empresa deve verificar:
- inscrição municipal;
- atividade cadastrada;
- código do serviço prestado;
- alíquota e tratamento do ISS;
- retenções eventualmente aplicáveis;
- emissão correta da NFS-e;
- serviços prestados ou tomados em outros municípios.
A emissão da nota é apenas uma etapa. O tratamento tributário da receita precisa ser coerente com o serviço efetivamente realizado e com os cadastros da empresa.
4.Simples Nacional e fator R para médicos
Serviços de medicina podem ser tributados no Simples Nacional pelo Anexo III ou pelo Anexo V, conforme o fator R. Em regra, o indicador corresponde à razão entre a folha de salários e a receita bruta acumuladas nos 12 meses anteriores:
Fator R = folha dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Quando o resultado é igual ou superior a 28%, a receita médica sujeita à regra é direcionada ao Anexo III. Se o percentual ficar abaixo de 28%, aplica-se o Anexo V.
A folha considerada no cálculo abrange os componentes previstos na legislação, como salários, pró-labore, encargos e FGTS. O Manual do PGDAS-D e da Defis também apresenta regras específicas para o fator R de empresas em início de atividade.
O planejamento deve comparar a possível economia no Documento de Arrecadação do Simples Nacional com os custos previdenciários e financeiros da folha. Aumentar o pró-labore apenas para atingir 28% pode não produzir o melhor resultado global.
O conteúdo sobre planejamento tributário para empresas do Simples Nacional aprofunda a necessidade de acompanhar faturamento, enquadramento e fator R ao longo do ano.
5.Lucro Presumido e enquadramento de serviços hospitalares
No Lucro Presumido, a tributação não deve ser comparada apenas pela alíquota aparente. Entram no cálculo IRPJ, adicional de IRPJ quando aplicável, CSLL, PIS, Cofins, ISS e encargos relacionados ao pró-labore e à folha.
Determinados serviços de saúde podem utilizar percentuais reduzidos de presunção para IRPJ e CSLL quando atendem aos requisitos legais e sanitários relacionados aos serviços hospitalares.
Esse tratamento não alcança automaticamente toda receita médica e não decorre apenas da utilização da palavra “clínica” na razão social. A natureza do serviço, a organização empresarial e o cumprimento das normas sanitárias precisam ser demonstrados. Consultas médicas simples não devem ser enquadradas como serviços hospitalares por mera conveniência fiscal.
6.Pró-labore e distribuição de lucros
Pró-labore remunera o trabalho realizado pelo sócio. Distribuição de lucros remunera sua participação no capital e depende da existência de resultado efetivamente apurado.
Misturar retiradas pessoais com despesas empresariais enfraquece a escrituração e pode gerar questionamentos tributários. O saldo disponível na conta bancária não representa, necessariamente, lucro distribuível.
Para distribuir valores com suporte contábil adequado, a empresa precisa manter documentos, conciliação bancária, registros das receitas e despesas e demonstrações contábeis. A separação correta também melhora a análise de custos fixos, custos variáveis e despesas da atividade médica.
7.Reforma tributária e contratos médicos
Uma empresa aberta durante a transição tributária precisa modelar preços, documentos fiscais e contratos considerando a implementação da CBS e do IBS. A escolha do regime não deve observar apenas o sistema vigente no mês de abertura.
Perfil dos contratantes, possibilidade de aproveitamento de créditos, retenções, repasse de tributos e margem contratual podem alterar a decisão ao longo da transição. Contratos com hospitais, clínicas, operadoras e pacientes particulares também podem produzir efeitos diferentes.
As mudanças tributárias já aplicáveis ao setor reforçam a necessidade de acompanhar a relação entre profissionais, empresas médicas e fontes pagadoras. A R.C.A aborda esse cuidado no conteúdo sobre mudanças tributárias para médicos e dentistas.
Comparação dos principais regimes tributários para médicos
| Regime | Como a carga é formada | Ponto de atenção | Quando merece simulação |
| Simples Nacional — Anexo III | DAS com alíquota efetiva progressiva. Para atividades médicas sujeitas ao fator R, exige resultado igual ou superior a 28%. | Folha e pró-labore precisam ter substância econômica. As faixas aumentam conforme a receita acumulada. | Operações com folha compatível, faturamento dentro do limite e ausência de impedimentos. |
| Simples Nacional — Anexo V | DAS com alíquota efetiva progressiva quando o fator R fica abaixo de 28%. | A carga inicial é maior do que no Anexo III e deve ser comparada com outros regimes. | Estruturas enxutas nas quais o Simples ainda preserve vantagem operacional ou tributária. |
| Lucro Presumido | Tributos federais calculados por percentuais de presunção, além de ISS e encargos. | Adicional de IRPJ, retenções e requisitos para serviços hospitalares podem alterar o resultado. | Faturamento e margem previsíveis, especialmente quando o Anexo V se torna oneroso. |
| Lucro Real | IRPJ e CSLL partem do lucro fiscal ajustado. PIS e Cofins seguem, em regra, sistemática não cumulativa. | Possui maior complexidade documental e nem todo custo gera crédito tributário. | Margens baixas, despesas relevantes ou situações específicas demonstradas por projeção. |
A tabela orienta a análise, mas não determina o regime mais vantajoso. A simulação precisa considerar receita mensal projetada, tipo de serviço, ISS aplicável, folha, pró-labore, despesas, retenções e efeitos da transição tributária.
Principais erros ao abrir um CNPJ médico
1. Assinar a locação antes de consultar a viabilidade
Erro: contratar o imóvel e iniciar reformas antes de verificar se a atividade médica pode funcionar no endereço.
Impacto: o local pode não comportar a atividade ou exigir adaptações que tornem o projeto financeiramente inviável.
Como evitar: condicionar a contratação à aprovação da viabilidade e realizar uma análise prévia das exigências de licenciamento.
2. Escolher o CNAE apenas pela menor tributação
Erro: selecionar um código com base na alíquota, sem correspondência com o serviço efetivamente prestado.
Impacto: notas fiscais incorretas, divergências cadastrais e fragilidade em eventual fiscalização.
Como evitar: definir os CNAEs a partir da operação real e realizar o planejamento tributário dentro das alternativas legalmente compatíveis.
3. Optar pelo Simples sem projetar o fator R
Erro: considerar somente a alíquota inicial do Anexo III sem verificar se a empresa conseguirá manter fator R igual ou superior a 28%.
Impacto: enquadramento no Anexo V e carga tributária superior àquela prevista no planejamento inicial.
Como evitar: simular faturamento, folha, pró-labore e custos previdenciários dos primeiros meses antes da opção.
4. Confundir CNPJ ativo com clínica licenciada
Erro: iniciar os atendimentos imediatamente após a emissão do cartão do CNPJ.
Impacto: funcionamento sem licenças, registros ou responsabilidade técnica compatível com a atividade.
Como evitar: verificar inscrição municipal, Vigilância Sanitária, Corpo de Bombeiros, Cremesp e demais exigências relacionadas ao serviço e ao imóvel.
5. Misturar finanças pessoais e empresariais
Erro: pagar despesas particulares pela conta da clínica ou receber valores empresariais diretamente na conta pessoal.
Impacto: dificuldade para apurar o resultado, justificar retiradas e comprovar a origem dos recursos.
Como evitar: utilizar conta bancária própria, estabelecer regras para pró-labore e distribuição de resultados e guardar os documentos desde o primeiro dia.
6. Utilizar um contrato social genérico
Erro: copiar um objeto social que não representa a atividade médica ou incluir serviços que a empresa não está preparada para prestar.
Impacto: exigências adicionais, problemas no registro profissional e incompatibilidade com notas fiscais e licenças.
Como evitar: alinhar objeto social, CNAEs, administração, quadro societário e responsabilidades à operação planejada.
Benefícios de estruturar corretamente a empresa médica
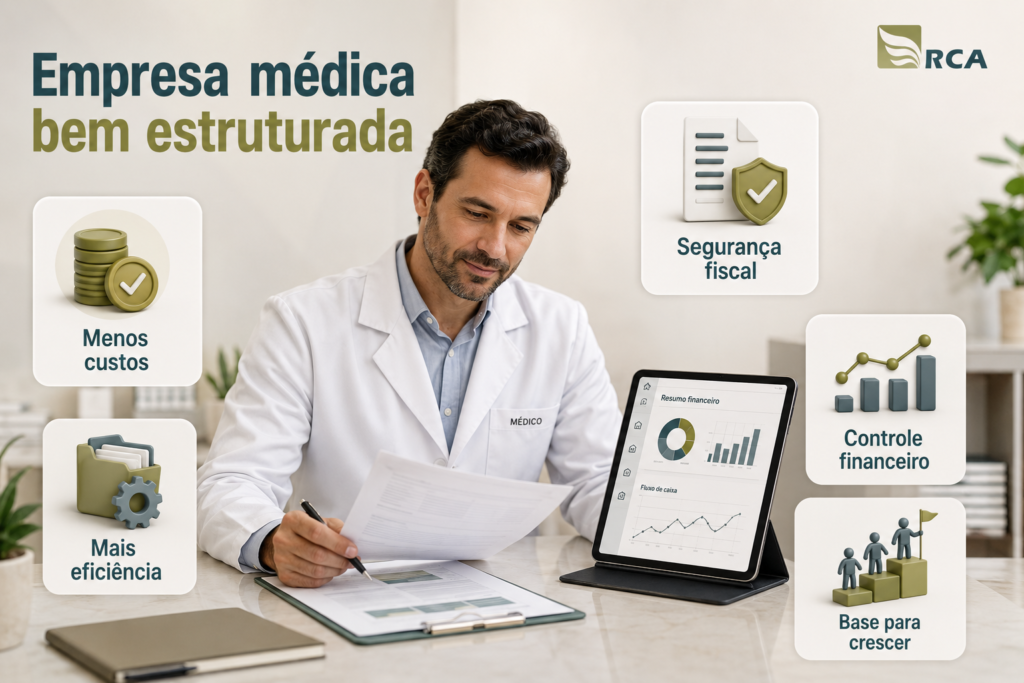
Redução de custos e retrabalho
Uma abertura planejada reduz gastos com alterações cadastrais, correções de notas, novas taxas, reformas inesperadas e regularizações realizadas depois do início da operação.
Maior eficiência operacional
Quando contratos, documentos fiscais, conta bancária, folha e registros estão organizados desde o início, o médico consegue dedicar menos tempo a pendências administrativas e acompanhar melhor a atividade.
Segurança fiscal e profissional
CNAEs, objeto social, licenças, notas fiscais, contratos e receitas passam a apresentar informações coerentes. Essa consistência reduz riscos fiscais e facilita a atualização dos registros profissionais.
Melhor controle financeiro
A separação entre receitas, despesas, tributos, pró-labore e lucros permite identificar quanto a operação realmente gera de margem e quanto pode ser reinvestido ou distribuído.
Base mais consistente para crescer
Contratação de equipe, aquisição de equipamentos, entrada de sócios, abertura de unidade e revisão do regime tributário deixam de ser respostas improvisadas e passam a integrar o planejamento empresarial.
Perguntas frequentes sobre abertura de CNPJ médico em Mogi das Cruzes
1.Médico pode abrir MEI?
Não. Medicina é uma profissão regulamentada e não consta entre as ocupações permitidas ao MEI. O profissional deve avaliar outra natureza jurídica, como sociedade limitada unipessoal ou sociedade limitada.
2.É possível usar o endereço residencial no CNPJ médico?
Depende do uso permitido no imóvel e da forma de atuação. Se houver atendimento de pacientes, as exigências urbanísticas, sanitárias e de acessibilidade podem ser diferentes das aplicáveis a um endereço exclusivamente administrativo.
3.Todo CNPJ médico precisa de registro no Cremesp?
A obrigação depende do objeto social e da atividade exercida pela pessoa jurídica. Empresas que prestam ou intermedeiam assistência médica devem verificar as regras de registro e responsabilidade técnica do sistema CFM/Cremesp.
4.Qual é o melhor regime tributário para médicos?
Não existe uma resposta única. Simples Nacional, Lucro Presumido e Lucro Real devem ser comparados considerando faturamento, folha, fator R, ISS, despesas, retenções e tipo de serviço.
5.O médico precisa definir pró-labore?
Quando o sócio trabalha na empresa, sua remuneração deve ser tratada de maneira coerente com a legislação previdenciária e com a realidade da operação. Pró-labore e distribuição de lucros possuem naturezas distintas.
6.Quanto tempo leva para abrir uma empresa médica?
O prazo varia conforme a natureza jurídica, a análise de viabilidade, a documentação e o risco da atividade. O CNPJ pode ser emitido antes das licenças, portanto o tempo de abertura cadastral não deve ser confundido com a autorização para iniciar os atendimentos.
O que precisa estar pronto antes do primeiro faturamento?
A abertura de CNPJ médico em Mogi das Cruzes começa pelo desenho da operação e termina quando cadastro, licenças, conselho profissional, tributação e rotinas financeiras estão alinhados.
Antes da primeira nota fiscal, confirme:
- CNAEs e objeto social compatíveis com os serviços;
- regime tributário e forma de apuração;
- inscrição municipal e configuração da NFS-e;
- autorização para operar no endereço;
- registro profissional e responsabilidade técnica, quando aplicáveis;
- pró-labore e rotina de folha de pagamento;
- conta bancária empresarial;
- contratos com hospitais, clínicas, convênios e pacientes;
- processo de guarda e envio de documentos à contabilidade;
- acompanhamento mensal do fator R.
Esses controles evitam que uma economia aparente na abertura se transforme em imposto maior, autuação, retrabalho ou interrupção do atendimento.
Abra sua empresa médica com planejamento local e tributário
A R.C.A ASSESSORIA E CONSULTORIA atua em Mogi das Cruzes com soluções em contabilidade, assessoria fiscal e tributária, controladoria, gestão de custos e consultoria financeira, incluindo suporte a profissionais e empresas da área da saúde.
A equipe pode apoiar o diagnóstico da atividade, a definição cadastral, a comparação entre regimes tributários e a organização das obrigações que começam após a constituição da empresa.
Se você pretende prestar serviços médicos por meio de uma pessoa jurídica ou montar um consultório, converse com a equipe da R.C.A ASSESSORIA E CONSULTORIA antes de definir endereço, CNAEs e tributação. Essa análise inicial ajuda a estruturar uma empresa compatível com sua forma de atendimento, seu faturamento projetado e seus planos de crescimento.