
Administrar um consultório odontológico exige decisões que vão muito além do atendimento aos pacientes. Tributação, emissão de documentos fiscais, folha de pagamento, pró-labore, distribuição de lucros, controle financeiro e obrigações específicas da área da saúde podem alterar significativamente o resultado do negócio.
Um dos problemas mais frequentes ocorre quando o cirurgião-dentista escolhe a estrutura tributária apenas pela alíquota inicial apresentada pelo contador.
Na prática, duas clínicas com faturamento semelhante podem pagar valores bastante diferentes de impostos dependendo da folha de salários, do regime tributário, da forma societária, dos procedimentos realizados e da organização financeira.
Para quem atua na cidade, escolher uma contabilidade para dentistas em Mogi das Cruzes também envolve compreender regras municipais relacionadas ao ISSQN, cadastro mobiliário e funcionamento do estabelecimento, além das normas federais e profissionais aplicáveis à atividade odontológica.
Por isso, uma análise contábil adequada deve responder não apenas quanto será pago de imposto, mas também qual estrutura oferece segurança fiscal, organização financeira e melhores condições para o crescimento da clínica.
Como escolher uma contabilidade para dentistas em Mogi das Cruzes?
A escolha de uma contabilidade para dentistas em Mogi das Cruzes deve considerar experiência com empresas da área da saúde, conhecimento sobre Simples Nacional, Lucro Presumido, Fator R, ISSQN e obrigações específicas da odontologia.
Também é recomendável avaliar se o escritório acompanha indicadores financeiros, folha de pagamento, pró-labore e distribuição de lucros, em vez de atuar apenas na emissão de guias e declarações.
Quanto mais integrada estiver a contabilidade à operação da clínica, maior tende a ser a capacidade de identificar riscos, comparar regimes tributários e transformar os números do consultório em informações úteis para decisões empresariais.
Por que os dentistas precisam de uma contabilidade especializada?
A atividade odontológica possui características que tornam uma análise contábil genérica insuficiente em muitos casos.
Um dentista pode trabalhar como pessoa física, abrir uma empresa individual, constituir uma sociedade com outros profissionais ou administrar uma clínica com funcionários, equipamentos, salas, laboratórios parceiros e diferentes especialidades. Cada estrutura produz efeitos tributários e administrativos próprios.
Além disso, o faturamento não revela sozinho se a clínica é rentável. É necessário compreender custos como:
- materiais odontológicos;
- laboratórios de prótese;
- aluguel;
- equipamentos e manutenção;
- folha de pagamento;
- comissões e pagamentos a profissionais;
- taxas de cartão;
- softwares de gestão;
- marketing;
- impostos;
- despesas financeiras.
Uma clínica que fatura R$ 100 mil por mês, por exemplo, pode apresentar situação financeira inferior à de outra que fatura R$ 70 mil se seus custos, descontos, inadimplência e estrutura de pessoal estiverem fora de controle.
Por isso, a função da contabilidade deve avançar da apuração tributária para uma visão mais ampla do negócio.
A compreensão da diferença entre custos fixos, variáveis, diretos e indiretos, por exemplo, ajuda a interpretar melhor a rentabilidade dos serviços e a estrutura financeira da clínica.
A diferença começa pela forma de atuação
Antes de calcular impostos, é necessário identificar como o dentista presta seus serviços.
Ele atua exclusivamente como pessoa física? Possui CNPJ? Mantém clínica própria? Divide estrutura com outros dentistas? Recebe todos os pagamentos dos pacientes e posteriormente remunera outros profissionais?
Essas diferenças têm reflexos fiscais e precisam ser analisadas antes da escolha do regime tributário ou da definição da estrutura societária.
Como funciona a contabilidade para dentistas na prática?
Uma contabilidade voltada para clínicas e profissionais da odontologia deve acompanhar diferentes etapas da operação.
1. Diagnóstico da estrutura do consultório
O primeiro passo é entender como a atividade funciona.
Devem ser levantadas informações como faturamento, serviços realizados, número de profissionais, funcionários contratados, despesas, estrutura societária, forma de recebimento dos pacientes e expectativa de crescimento.
Esse diagnóstico serve de base para avaliar se a estrutura jurídica e tributária adotada continua adequada.
2. Definição ou revisão do regime tributário
Simples Nacional e Lucro Presumido são alternativas frequentemente encontradas no setor, mas não existe um regime melhor para todos os dentistas.
A decisão deve considerar projeções reais. Entre os fatores que precisam entrar no cálculo estão:
- receita mensal e anual;
- folha de salários;
- pró-labore;
- margem de lucro;
- despesas operacionais;
- tipo de procedimento;
- estrutura societária;
- ISS;
- possibilidade de enquadramento no Fator R;
- crescimento esperado.
Dependendo dessas variáveis, uma mudança aparentemente pequena na folha ou no faturamento pode alterar a tributação. Para aprofundar esse ponto, a R.C.A ASSESSORIA E CONSULTORIA também aborda estratégias de planejamento tributário para empresas do Simples Nacional, incluindo monitoramento de faturamento e Fator R.
3. Organização fiscal e emissão de documentos
O escritório contábil deve acompanhar a emissão adequada de documentos fiscais, apuração dos tributos e cumprimento das obrigações relacionadas à empresa.
Para quem atua em Mogi das Cruzes, também existe a dimensão municipal do ISSQN e do Cadastro de Contribuintes Mobiliários.
A Prefeitura de Mogi das Cruzes disponibiliza consulta tributária relacionada ao ISSQN, recurso que pode ser relevante quando existem dúvidas sobre a aplicação da legislação municipal.
4. Controle da folha e do pró-labore
Quando a clínica possui funcionários ou sócios atuantes, folha, encargos e pró-labore precisam ser tratados dentro do planejamento.
No Simples Nacional, essa questão merece atenção adicional porque a folha pode interferir diretamente no cálculo do Fator R.
5. Apuração e distribuição de resultados
Retirar todo o dinheiro disponível da conta da clínica como se fosse renda pessoal prejudica a organização financeira e pode criar problemas tributários.
É necessário separar:
- pró-labore;
- reembolsos devidamente documentados;
- despesas empresariais;
- distribuição de lucros;
- reservas da clínica;
- investimentos.
A existência de lucro contábil deve estar sustentada por escrituração adequada. Por isso, a distribuição de valores aos sócios não deve ser tratada como uma simples transferência bancária.
6. Acompanhamento gerencial
Uma clínica estruturada precisa saber mais do que quanto pagará de imposto.
Indicadores como margem, custo por procedimento, faturamento por especialidade, ponto de equilíbrio, despesas fixas e geração de caixa ajudam o dentista a compreender o desempenho econômico da operação.
Esse acompanhamento aproxima a contabilidade da gestão e pode ser complementado por uma consultoria financeira em Mogi das Cruzes, especialmente quando a clínica precisa transformar dados contábeis em projeções, indicadores e decisões de investimento.
Simples Nacional para dentistas: como funciona o Fator R?
Odontologia está entre as atividades submetidas ao chamado Fator R no Simples Nacional.
De forma simplificada, ele compara a folha de salários considerada pela legislação com a receita bruta acumulada nos 12 meses anteriores.
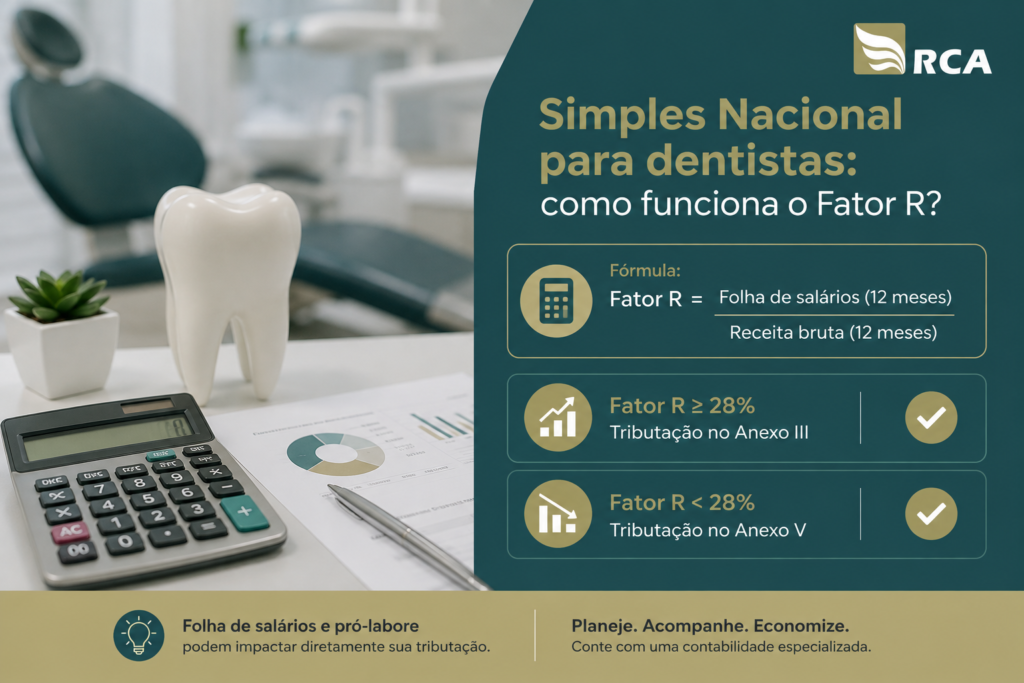
A Resolução CGSN nº 140/2018 estabelece as regras do Simples Nacional e inclui odontologia entre as atividades sujeitas ao Fator R. Quando a relação é igual ou superior a 28%, a atividade pode ser tributada pelo Anexo III; abaixo desse percentual, aplica-se o Anexo V, observadas as demais regras do regime.
A fórmula básica é:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Exemplo simplificado de Fator R para uma clínica odontológica
Imagine uma clínica com:
- receita acumulada em 12 meses: R$ 600.000;
- folha considerada para o Fator R: R$ 180.000.
O cálculo seria:
R$ 180.000 ÷ R$ 600.000 = 30%
Nesse exemplo, o percentual supera 28%.
Em outra clínica com o mesmo faturamento, mas folha de R$ 120.000:
R$ 120.000 ÷ R$ 600.000 = 20%
O resultado ficaria abaixo do limite de 28%.
Isso não significa que a clínica deva aumentar artificialmente a folha apenas para tentar alcançar determinado anexo. Salários e pró-labore geram outros custos e precisam fazer sentido econômico. O planejamento deve comparar a economia tributária potencial com o custo total da estrutura.
Simples Nacional ou Lucro Presumido para dentistas?
A resposta depende dos números da clínica.
Não é tecnicamente adequado afirmar que todo dentista deve permanecer no Simples ou que clínicas maiores automaticamente economizam no Lucro Presumido.
| Critério | Simples Nacional | Lucro Presumido |
| Forma de tributação | Tributos geralmente reunidos no DAS | Tributos calculados separadamente |
| Influência da folha | Pode alterar Anexo III ou V pelo Fator R | Não utiliza Fator R |
| Complexidade | Em geral, menor | Exige análise separada dos tributos |
| Crescimento do faturamento | A alíquota efetiva varia conforme a receita acumulada | Deve ser comparado conforme faturamento e atividade |
| ISS | Integra o Simples conforme as regras aplicáveis | Deve ser analisado conforme a legislação municipal |
| Perfil mais indicado | Depende de receita, folha e atividade | Depende de margem, atividade e estrutura da empresa |
| Decisão correta | Exige simulação tributária | Exige simulação tributária |
No Lucro Presumido, serviços odontológicos em geral possuem regras próprias para determinação das bases de IRPJ e CSLL. Por isso, expressões como “redução tributária para dentistas” ou “equiparação hospitalar” não devem ser aplicadas indiscriminadamente.
O tratamento tributário depende do serviço efetivamente prestado, da estrutura empresarial, do atendimento aos requisitos legais e das características específicas da clínica.
Além da comparação entre regimes, é recomendável acompanhar o crescimento da receita. A R.C.A ASSESSORIA E CONSULTORIA explica em outro conteúdo por que o acompanhamento dos limites de faturamento ajuda a evitar mudanças inesperadas de regime e impactos tributários no caixa.
Quais aspectos fiscais e operacionais exigem atenção?
ISSQN em Mogi das Cruzes
O Imposto Sobre Serviços de Qualquer Natureza é municipal. Portanto, uma empresa odontológica precisa considerar as regras do município relacionadas ao enquadramento, cadastro, emissão de documentos e recolhimento do imposto.
Isso reforça a importância de uma contabilidade que acompanhe tanto a legislação federal quanto as exigências específicas de Mogi das Cruzes.
Receita Saúde para o dentista pessoa física
Outro ponto que diferencia pessoa física e pessoa jurídica está na documentação dos pagamentos recebidos dos pacientes.
Desde 1º de janeiro de 2025, dentistas que prestam serviços na qualidade de pessoa física estão entre os profissionais abrangidos pelo Receita Saúde.
A Receita Federal apresenta as orientações relacionadas às despesas médicas e ao Receita Saúde, que passou a integrar a rotina documental desses profissionais.
Portanto, abrir um CNPJ ou permanecer como pessoa física modifica não apenas a tributação, mas também determinadas rotinas fiscais e documentais.
Dmed para empresas de odontologia
Pessoas jurídicas prestadoras de serviços de saúde podem estar sujeitas à Declaração de Serviços Médicos e de Saúde, conforme o enquadramento e as regras vigentes.
A correta identificação dos pacientes, responsáveis financeiros e valores recebidos faz parte da organização fiscal de uma clínica e contribui para reduzir divergências em cruzamentos realizados pelo Fisco.
Regularização profissional e sanitária
A regularidade de uma clínica odontológica não termina no CNPJ.
Dependendo de sua estrutura, devem ser observadas exigências do Conselho Regional de Odontologia, da Vigilância Sanitária e do município.
O Conselho Regional de Odontologia de São Paulo reúne orientações sanitárias para estabelecimentos odontológicos, incluindo questões relacionadas ao licenciamento e às condições de funcionamento.
Clínicas que utilizam equipamentos específicos, como aparelhos de radiologia odontológica, também precisam observar requisitos sanitários e técnicos aplicáveis ao estabelecimento e ao serviço prestado.
O que avaliar antes de contratar uma contabilidade para dentistas?
Preço é apenas um dos critérios.
Um escritório adequado para uma clínica odontológica precisa demonstrar capacidade de interpretar a operação, e não apenas processar documentos.
Conhecimento sobre tributação da saúde
O contador deve saber explicar por que determinado regime foi recomendado.
Pergunte quais variáveis foram utilizadas na comparação entre Simples Nacional e Lucro Presumido e como o Fator R influencia o caso específico da clínica.
Acompanhamento preventivo do Fator R
Descobrir somente depois do fechamento que a clínica mudou de anexo reduz a capacidade de planejamento.
O ideal é acompanhar a evolução dos indicadores ao longo do exercício, principalmente quando faturamento e folha apresentam alterações relevantes.
Integração entre fiscal, folha e contabilidade
Essas áreas não funcionam de maneira isolada.
Um pró-labore definido sem considerar tributação, previdência, caixa e Fator R pode gerar uma decisão aparentemente eficiente em um departamento e inadequada para o negócio como um todo.
Capacidade de analisar resultados
O dentista deve conseguir obter respostas para perguntas como:
- quanto a clínica realmente lucrou?
- qual é o custo fixo mensal?
- quanto precisa faturar para atingir o ponto de equilíbrio?
- quanto os tributos representam sobre a receita?
- qual percentual do faturamento é consumido pela folha?
- quanto pode ser distribuído aos sócios?
- existe caixa suficiente para investir em novos equipamentos?
Quando a contabilidade não produz informações úteis para essas decisões, parte relevante do potencial dos dados financeiros é desperdiçada.
Principais erros contábeis cometidos por dentistas
1. Escolher o regime tributário apenas pela alíquota inicial
Comparar 6%, 15% ou qualquer outro percentual isoladamente pode levar a uma conclusão errada.
Impacto: pagamento maior de tributos ou expectativa incorreta sobre a carga fiscal.
Como evitar: comparar a alíquota efetiva e o custo total em diferentes cenários de faturamento e folha.
2. Misturar contas pessoais e empresariais
Pagar supermercado, cartão pessoal, viagens ou outras despesas particulares diretamente pela conta da clínica prejudica a escrituração.
Impacto: perda de controle do caixa, dificuldade para apurar resultado e problemas na comprovação das movimentações.
Como evitar: estabelecer contas bancárias, cartões e retiradas claramente separados.
3. Confundir faturamento com lucro
Receber R$ 80 mil no mês não significa ter R$ 80 mil disponíveis para retirada.
Impacto: descapitalização e dificuldade para honrar impostos, salários e fornecedores.
Como evitar: apurar receitas, custos, despesas, tributos e resultado antes da distribuição.
4. Não acompanhar o Fator R
A relação entre folha e faturamento varia ao longo do tempo.
Impacto: mudança na tributação sem preparação financeira.
Como evitar: acompanhar mensalmente a receita acumulada e a folha considerada no cálculo.
5. Definir pró-labore sem análise técnica
Pró-labore muito baixo ou simplesmente inexistente não deve ser utilizado como mecanismo automático de economia tributária.
Impacto: inconsistências previdenciárias, fiscais e societárias.
Como evitar: definir a remuneração dos sócios considerando a atividade exercida, a legislação e o planejamento global da empresa.
6. Ignorar obrigações específicas da odontologia
Receita Saúde, declarações, documentos fiscais, cadastro municipal e regularização profissional possuem regras próprias.
Impacto: multas, divergências fiscais, pendências cadastrais e dificuldades na regularização do estabelecimento.
Como evitar: trabalhar com uma contabilidade que acompanhe simultaneamente as obrigações empresariais e as particularidades do setor odontológico.
Quais benefícios uma contabilidade especializada pode trazer à clínica?
Uma estrutura contábil bem organizada permite ao dentista enxergar a clínica como empresa.
Entre os principais benefícios estão:
- Maior eficiência tributária: comparações periódicas permitem avaliar se o regime adotado continua coerente com faturamento, folha e operação.
- Segurança fiscal: documentos, declarações, tributos e cadastros passam a seguir rotinas de controle mais consistentes.
- Melhor gestão do caixa: separar lucro, pró-labore, investimentos e capital de giro reduz decisões baseadas apenas no saldo bancário.
- Controle de custos: materiais, laboratórios, folha e despesas administrativas podem ser monitorados com maior precisão.
- Decisões baseadas em números: contratação de profissionais, aquisição de equipamentos ou abertura de nova unidade podem ser analisadas com informações financeiras concretas.
- Crescimento com previsibilidade: uma clínica que conhece sua margem e sua geração de caixa consegue planejar expansão com menos improviso.
O resultado esperado não é simplesmente pagar menos impostos. É construir uma operação na qual tributação, finanças e estratégia empresarial estejam conectadas.
Perguntas frequentes sobre contabilidade para dentistas em Mogi das Cruzes
Dentista pode optar pelo Simples Nacional?
Sim. A atividade odontológica pode ser enquadrada no Simples Nacional quando a empresa atende aos requisitos do regime. Dependendo do Fator R, a tributação da atividade pode ocorrer pelo Anexo III ou pelo Anexo V.
Qual é o melhor regime tributário para dentistas?
Não existe uma resposta única. Simples Nacional e Lucro Presumido precisam ser comparados considerando faturamento, folha, pró-labore, atividade, ISS, margem e estrutura operacional da clínica.
Todo dentista precisa abrir CNPJ?
Não. O dentista pode exercer sua atividade como pessoa física, desde que cumpra as obrigações correspondentes. A decisão de abrir uma empresa deve considerar faturamento, tributação, estrutura profissional e objetivos do negócio.
Dentista pessoa física precisa emitir Receita Saúde?
Sim. Desde 1º de janeiro de 2025, o Receita Saúde passou a ser obrigatório para dentistas que recebem pela prestação de serviços na condição de pessoa física, conforme as regras estabelecidas pela Receita Federal.
O Fator R pode diminuir a tributação de uma clínica odontológica?
O Fator R pode modificar o anexo utilizado para a tributação de determinadas atividades no Simples Nacional. Quando o resultado é igual ou superior a 28%, a atividade sujeita à regra pode ser direcionada ao Anexo III; abaixo desse percentual, ao Anexo V.
Uma clínica odontológica precisa de registro profissional?
Empresas que prestam assistência odontológica precisam observar as regras estabelecidas pelos conselhos profissionais, além das exigências sanitárias e municipais aplicáveis. A necessidade de responsável técnico e de registros específicos deve ser analisada conforme a estrutura do estabelecimento.
O que considerar antes de tomar uma decisão?
Escolher uma contabilidade especializada para dentistas significa avaliar se o escritório consegue conectar tributação, obrigações fiscais e gestão financeira.
O regime tributário deve ser definido por simulação, e não por preferência. O Fator R precisa ser acompanhado ao longo do ano. Pró-labore e distribuição de lucros devem seguir critérios contábeis.
A movimentação pessoal precisa permanecer separada da empresarial, enquanto obrigações federais, municipais, sanitárias e profissionais devem fazer parte da rotina da clínica.
Para uma clínica em Mogi das Cruzes, existe ainda a necessidade de integrar essas decisões às exigências locais relacionadas ao ISSQN, cadastro e funcionamento da empresa.
Por isso, a contabilidade para dentistas em Mogi das Cruzes deve ser vista como parte da estrutura de gestão do consultório. Quando as informações contábeis são utilizadas corretamente, elas ajudam a reduzir desperdícios, identificar oportunidades tributárias, preservar caixa e planejar o crescimento com maior previsibilidade.
Conte com uma estrutura contábil preparada para apoiar sua clínica
A RCA ASSESSORIA E CONSULTORIA atua em Mogi das Cruzes com soluções que integram contabilidade, assessoria fiscal e tributária, controladoria, consultoria financeira, gestão de custos e análise de informações gerenciais.
Para dentistas e clínicas odontológicas, esse acompanhamento pode ajudar na revisão do regime tributário, monitoramento do Fator R, organização de pró-labore e distribuição de lucros, controle dos custos da operação e construção de informações mais confiáveis para decisões sobre contratação, equipamentos e expansão.
Se a sua clínica cresceu, mudou de estrutura ou você não sabe se a tributação atual ainda faz sentido para a realidade do negócio, fale com um especialista da RCA ASSESSORIA E CONSULTORIA e solicite uma análise da estrutura contábil, fiscal e financeira da sua operação.